Quién asegura realmente tu carro cuando va sobre un camión, qué cubren y qué no cubren los mínimos federales, por qué el límite de la póliza no es el límite para tu vehículo, y cómo funciona de verdad una reclamación por daños.
Tu vehículo está cubierto por el seguro de carga del transportista asignado desde que lo cargan hasta que lo entregan. Que eso realmente te proteja depende de tres cosas: de quién es la póliza, cuánto del límite queda de verdad disponible para tu auto, y qué deja fuera esa póliza. De eso trata el resto de esta guía.
¿Quién asegura mi auto durante el transporte?
La empresa que asegura tu vehículo durante el traslado es el transportista, es decir, la compañía de camiones cuyo conductor lo carga. No es el intermediario con quien reservaste, ni la página web que te dio la cotización.
Entender esa diferencia es lo más útil que puedes saber sobre los seguros para transporte de vehículos, porque te dice qué certificado pedir y contra quién se presenta una reclamación. La mayoría de las empresas que anuncian envío de autos en internet son intermediarios. Un intermediario organiza el traslado y lo asigna a un transportista; el transportista es dueño del camión, emplea al conductor y tiene la póliza que cubre tu carro. Neptune es un intermediario y opera bajo USDOT 3824247 y MC 1384866. Verificamos la cobertura del transportista asignado antes de que carguen tu vehículo y te enviamos el certificado, pero la póliza es suya.
Si una empresa te dice que ella asegura tu carro sin mencionar al transportista, haz una pregunta más. O tiene camiones propios, lo cual conviene saber, o la respuesta es imprecisa.
¿Cuánto seguro debe tener un transportista de autos?
El seguro del transporte de autos no es una sola póliza. Son dos, y hacen cosas muy distintas.
Responsabilidad civil, la que exige la ley federal
Según el 49 CFR 387.9, la mayoría de los transportistas comerciales que operan entre estados deben mantener una cobertura mínima de responsabilidad civil de $750,000 para carga no peligrosa. Muchos transportistas de autos llevan bastante más que ese piso, con frecuencia $1,000,000 o más, porque los clientes y los intermediarios se lo exigen.
Aquí viene lo que sorprende a casi todos: la responsabilidad civil no cubre tu carro. Cubre las lesiones y los daños que el camión le cause a otras personas y a sus bienes. Si el transportista choca contra una barda, eso es responsabilidad civil. Los daños a los vehículos que van sobre el remolque corresponden a otra póliza distinta.
Seguro de carga, el que sí cubre tu vehículo
El seguro de carga es el que paga si tu carro sufre daños mientras va sobre el camión. A diferencia de la responsabilidad civil, no existe un mínimo federal único que aplique al transporte de autos: la FMCSA fija mínimos de carga para las mudanzas de bienes del hogar, no para los transportistas de carga general. En la práctica el mercado fija la cifra, y los intermediarios la hacen cumplir al negarse a asignar por debajo de cierto umbral.
Los límites de carga habituales en esta industria arrancan alrededor de $100,000 y suelen llegar a $250,000 en portavehículos abiertos estándar. Los transportes cerrados normalmente llevan bastante más, con frecuencia hasta $1,000,000, porque existen precisamente para mover vehículos donde ese techo importa. Los montos varían según el transportista y la carga, por eso conviene leer el certificado en lugar de suponer.
¿Qué cubre el seguro de transporte de autos?
El seguro de carga está pensado para responder por los daños que sufra tu vehículo mientras está bajo la custodia del transportista, es decir desde que lo cargan, durante el trayecto y hasta que lo descargan. En la práctica eso suele incluir los golpes al maniobrar en la rampa, los daños por una sujeción mal hecha y los que resulten de un incidente en carretera con el vehículo ya cargado.
Dicho eso, el alcance exacto lo define la póliza de cada transportista, y por eso conviene leer el certificado en lugar de darlo por hecho. Dos transportistas con el mismo límite pueden tener exclusiones distintas. Si tu vehículo es de alto valor, vale la pena preguntar de forma concreta qué situaciones quedan fuera antes de reservar, no después.
¿El límite de la póliza es el límite para mi auto?
Este es el punto peor entendido de todo el tema, y vale la pena decirlo sin rodeos.
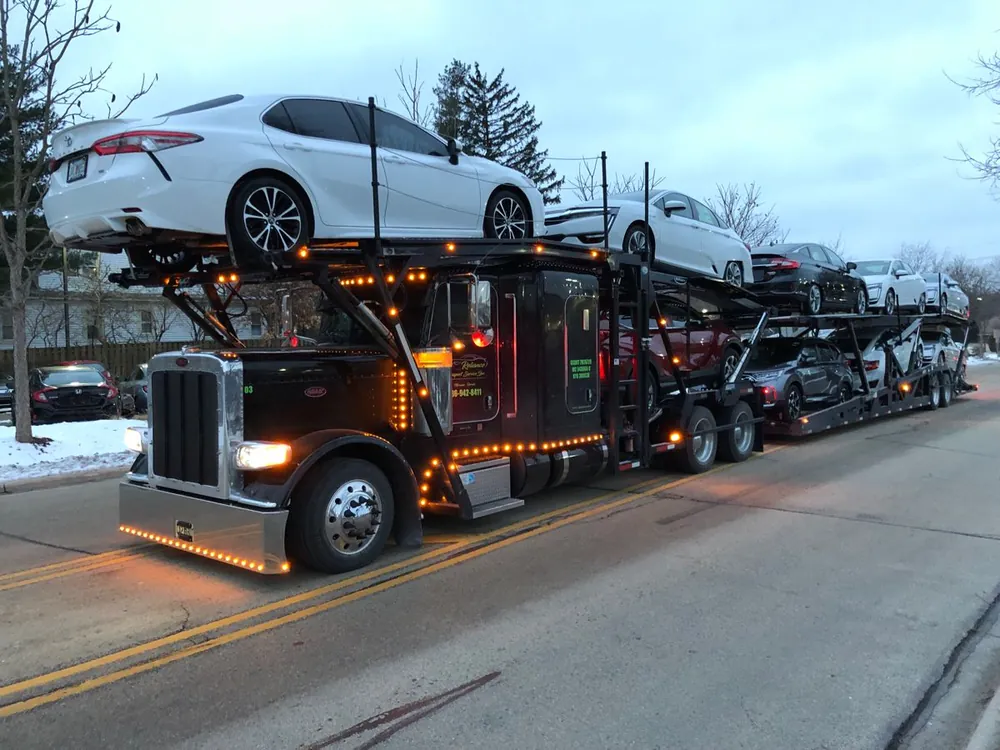
El límite de una póliza de carga normalmente es por siniestro y se reparte entre todos los vehículos de la carga. No es una asignación por auto. Un portavehículos abierto suele llevar entre siete y diez unidades. Si ese camión tiene una póliza de carga de $250,000 y un incidente daña varios autos a la vez, los $250,000 son el techo del evento completo, repartido entre los dueños afectados, y no $250,000 disponibles para cada uno.
Para un sedán común en un envío normal esto rara vez importa, porque lo habitual son incidentes de un solo vehículo y el límite queda muy por encima del valor del auto. Importa mucho si tu vehículo vale una parte considerable del límite de la póliza. Esa es buena parte de la razón por la que los autos de alto valor viajan en transporte cerrado: menos vehículos por remolque y límites más altos hacen que la relación entre el valor de tu carro y la cobertura disponible sea mucho más sana.
Haz dos preguntas en vez de una. No solo cuál es el límite de carga, sino cuántos vehículos van en el remolque.
¿Qué no cubre normalmente el seguro del transportista?
Objetos personales
Las pertenencias que dejes dentro del vehículo no están cubiertas por el seguro de carga. Los transportistas tienen licencia para mover vehículos, no bienes del hogar, y sus pólizas están redactadas en consecuencia. Si desaparece una maleta o una caja se mueve y rompe un panel interior, eso corre por tu cuenta. También hay motivos de peso y de seguridad por los que los transportistas limitan lo que puede quedarse dentro del auto.
Daños preexistentes
Todo lo que ya traía el vehículo al momento de cargarlo queda excluido, y por eso el informe de condición en la recogida pesa tanto. Un rayón que no quedó documentado al cargar es muy difícil de atribuir al traslado al momento de la entrega.
Desgaste, fallas mecánicas y fenómenos naturales
Las pólizas de carga cubren daños, no el paso del tiempo. La película de carretera, las astilladuras menores por piedras en un transporte abierto de larga distancia, una batería que se descarga o una falla mecánica que aparece en el camino suelen quedar fuera. Los fenómenos climáticos se manejan distinto de un transportista a otro, y conviene preguntar específicamente por el granizo si tu ruta cruza las llanuras en primavera. Las piezas sueltas o de accesorio que no fueron aseguradas, incluidos alerones, canastillas de techo y molduras sin fijar, también son una exclusión común.
¿El seguro de mi propio auto cubre el transporte?
Algunas pólizas personales de auto extienden la cobertura amplia al vehículo mientras lo transportan y otras no. Depende de la aseguradora y de la póliza, y no es algo que una empresa de transporte pueda responder por ti. Si quieres estar seguro, llama a tu aseguradora antes del envío y pregunta directamente si tu cobertura amplia aplica mientras el vehículo está en custodia de un transportista. Es una llamada de cinco minutos y a veces cambia la decisión de cómo enviar.
¿Cómo verificar el seguro del transportista?
Tienes derecho a ver la cobertura antes de que carguen tu carro. Cuatro comprobaciones toman unos diez minutos en total:
- Pide el certificado de seguro del transportista asignado, no el del intermediario. Debe indicar el transportista, la aseguradora, el número de póliza, los límites y las fechas de vigencia.
- Revisa las fechas. Un certificado que vence antes de tu fecha de entrega no es cobertura.
- Verifica que los nombres coincidan. La empresa del certificado debe ser la misma de tu papelería de despacho y la del camión.
- Confirma la autoridad. Lleva los números MC y USDOT del transportista a la base SAFER de la FMCSA y confirma que la autoridad esté activa y que el registro coincida.
Nosotros hacemos estas comprobaciones de rutina, junto con la calificación de seguridad y la calificación en Central Dispatch del transportista, antes de asignar a alguien a tu vehículo. También puedes hacerlas tú, y una empresa que dude en darte los papeles ya te dijo algo útil. Estas mismas comprobaciones forman parte de cómo elegir una empresa de transporte de autos en general.
¿Por qué la carta de porte decide tu reclamación?
La carta de porte, conocida como BOL por sus siglas en inglés, es el informe de condición y el contrato de transporte en un mismo documento. El conductor revisa el vehículo al recogerlo y anota los daños existentes; tú firmas de conformidad. En la entrega vuelves a inspeccionar contra ese registro y firmas para confirmar cómo llegó.
Casi toda reclamación disputada en esta industria se resuelve con este documento. Tres hábitos te protegen:
- Lava el auto antes de la recogida. La suciedad esconde astilladuras y rayones, y el daño no documentado pasa a ser preexistente por defecto.
- Toma tus propias fotos, las cuatro esquinas, el techo, las llantas y el interior, con fecha, el día de la recogida.
- Anota cualquier daño nuevo en la carta de porte antes de firmar en la entrega. Firmar una carta de porte limpia y llamar al día siguiente es el error más caro que puede cometer un cliente, porque el papel ya dice que el auto llegó sin daños.
Inspecciona con luz de día si te es posible. Si el camión llega de noche, anota en la carta de porte que la inspección se hizo con poca luz.
¿Qué hacer si mi auto llega dañado?
Como la póliza es del transportista, la reclamación se presenta ante la aseguradora del transportista, no ante el intermediario. Lo que hace un buen intermediario es volver ese proceso manejable: aportamos el certificado de seguro del transportista, la carta de porte firmada, la hoja de despacho y el contrato, que juntos son la evidencia que pide un ajustador.
La secuencia es sencilla. Anota el daño en la carta de porte al entregar y fotografíalo antes de que el camión se vaya. Avísale a tu especialista ese mismo día. Presenta la reclamación ante la aseguradora del transportista con esos documentos adjuntos. Espera que la aseguradora pida presupuestos de reparación. Los deducibles varían según el transportista y conviene preguntarlos por adelantado, porque una reclamación por debajo del deducible es una que el transportista resuelve directamente o no resuelve.
¿El transporte en plataforma abierta tiene seguro?
El transporte abierto es como se mueve la gran mayoría de los vehículos, incluidos los autos nuevos que llegan a los concesionarios, y su historial de seguridad es bueno. El vehículo queda expuesto al clima y a los escombros del camino, lo cual es un riesgo real aunque moderado en distancias largas. El tipo de plataforma no cambia el hecho de que el envío viaja con el seguro de carga del transportista asignado: lo que cambia es la exposición del vehículo durante el trayecto.
¿El transporte cerrado tiene diferente seguro?
El transporte cerrado cambia tres cosas a la vez: el vehículo queda protegido del clima y los escombros, hay menos autos compartiendo el límite de la póliza, y los límites de carga suelen ser más altos. Para un auto de uso diario esa combinación pocas veces justifica la diferencia de precio. Para un auto de colección, una restauración reciente o un vehículo cuyo valor represente una parte importante de un límite estándar, casi siempre sí. Nuestro servicio de transporte de autos de lujo y exóticos existe para ese extremo del rango.
Preguntas frecuentes
Si quieres confirmar la cobertura de tu propio envío antes de comprometerte, pide una cotización gratis y solicita a tu especialista el certificado de seguro del transportista asignado. También puedes leer cómo funciona para ver el proceso completo de despacho, o escribirnos desde contacto.